통장에 현금 5,000만 원, 기초연금 탈락 막는 2026년 전략
2026년, 통장에 현금 5,000만 원이 있어도 기초연금을 놓치지 않는 현실적인 자산 관리법을 알려드려요. 예금 때문에 연금 혜택이 줄어들까 걱정이라면, 이 글에서 합법적인 해결책을 확인하세요.
국민연금·기초연금 수령액 계산 및 은퇴 설계 실전 가이드
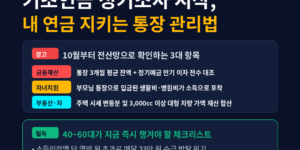
2026년, 통장에 현금 5,000만 원이 있어도 기초연금을 놓치지 않는 현실적인 자산 관리법을 알려드려요. 예금 때문에 연금 혜택이 줄어들까 걱정이라면, 이 글에서 합법적인 해결책을 확인하세요.
주식 1억원을 보유하고 있다면 기초연금 소득인정액에 월 약 26.7만원이 반영됩니다. 배당소득이 있으면 추가로 합산되며, 금융재산 공제와 환산율을 정확히 알아야 불이익을 피할 수 있어요. 계산 사례와 체크리스트를 통해 내 수급 가능성을 미리 확인해보세요.
전세보증금 3억원이 기초연금 재산으로 포함되는지, 소득환산 계산 방법은 무엇인지 알아봅니다. 대도시·중소도시별 실제 환산액과 수급 가능성을 상세히 정리했어요. 부부가구와 단독가구의 차이점도 확인해보세요.
집값 6억, 대출 2억이 있을 때 기초연금 소득인정액이 어떻게 달라지는지 상세히 계산해 봅니다. 대출 유무에 따른 월 소득환산액 차이, 수급 가능성, 주의할 점을 실제 사례와 함께 알려드려요.
국민연금 월 180만원 수령 시 재산이 전혀 없다면 기초연금을 받을 수 있는지 소득인정액과 연계감액 기준을 중심으로 상세히 알아봅니다. 2026년 기준 예상 수령액과 신청 전 반드시 확인해야 할 주의사항까지 정리했습니다.
국민연금 월 80만원을 받으면서 근로소득 150만원이 있을 때 기초연금 수령액이 얼마나 되는지 2026년 기준으로 상세히 알려드려요. 소득인정액 계산법과 감액 기준을 쉽게 풀어 설명합니다.
부부 국민연금 합계 250만원과 예금 5000만원이 있을 때 기초연금을 얼마나 받을 수 있는지 2026년 기준 소득인정액 계산법과 실제 예상 수령액을 상세히 알려드려요. 감액 조건과 신청 전 체크리스트도 함께 확인하세요.
국민연금 월 60만원을 받아도 기초연금이 전액 나오는 사람과 32~34만원으로 줄어드는 사람이 나뉘는 이유를 A급여액, 소득인정액, 부부 감액 기준으로 설명합니다.
기초연금 예상액은 국민연금 수령액만으로 절대 계산할 수 없어요. 소득인정액, 재산환산, 감액 공식까지 복잡한 산정 구조를 이해해야 실제 수령액을 예측할 수 있습니다. 2026년 기준으로 꼼꼼히 정리해 드려요.
기초연금 A급여액 조회 방법과 26만2270원 기준의 의미를 정리합니다. 국민연금 급여 52만4550원 초과 시 연계감액 조건, 감액 계산, 조회 전 체크리스트까지 확인하세요.